Chuyên mục

| Đang trực tuyến : | 3060 |
| Tổng truy cập : | 57,998 |
Thông tin kết quả nhiệm vụ KH&CN
Nghiên cứu, đề xuất giải pháp để thúc đẩy tài chính toàn diện nhằm thích ứng với biến đổi khí hậu trên địa bàn tỉnh Nam Định (16/09/2026)
Năm 2025, siêu bão Bualoi đổ bộ với lượng mưa lên tới 500mm ở nhiều nơi, khiến ít nhất 9 người thiệt mạng, hàng chục nghìn hecta cây trồng bị ngập và hàng nghìn ngôi nhà hư hỏng tại khu vực Ninh Bình. Trước đó một năm, siêu bão số 3 Yagi đã gây thiệt hại nặng nề cho Nam Định, với 5.600ha lúa (tương đương 8% diện tích), 230ha hoa màu, 130ha ngô hè thu và hàng trăm hecta nuôi trồng thủy sản bị ảnh hưởng. Trên bình diện quốc gia, chỉ riêng năm 2025 Việt Nam đã ghi nhận 420 người chết và mất tích, hơn 541.000ha lúa và hoa màu bị ngập, gần 348.000 ngôi nhà hư hỏng, tổng thiệt hại kinh tế ước tính khoảng 99.469 tỷ đồng. Theo Ngân hàng Thế giới, thiên tai đang lấy đi 1-1,5% GDP của Việt Nam mỗi năm, và biến đổi khí hậu (BĐKH) có thể khiến con số này tăng lên tới 3,5% GDP vào năm 2050 nếu không có giải pháp thích ứng hiệu quả.
Giữa những con số ngày càng đáng lo ngại đó, một câu hỏi ít được đặt ra một cách hệ thống: khi thiên tai ập đến, điều gì thực sự giúp một hộ gia đình hay một doanh nghiệp nhỏ đứng dậy nhanh hơn – một khoản vay ưu đãi kịp thời, một hợp đồng bảo hiểm nông nghiệp, hay đơn giản chỉ là có một tài khoản ngân hàng để nhận hỗ trợ? Đây chính là khoảng trống nghiên cứu mà đề tài "Nghiên cứu, đề xuất giải pháp để thúc đẩy tài chính toàn diện nhằm thích ứng với biến đổi khí hậu trên địa bàn tỉnh Nam Định" hướng tới lấp đầy.
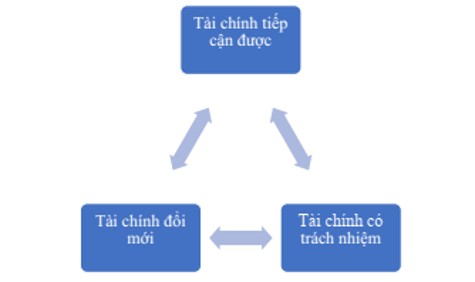
Mô hình tam giác tài chính toàn diện xanh cho doanh nghiệp.
Nghiên cứu được triển khai trong bối cảnh ba tỉnh Nam Định, Ninh Bình và Hà Nam (trước thời điểm sáp nhập thành tỉnh Ninh Bình mới) đều cho thấy dấu hiệu biến động khí hậu rõ rệt trong giai đoạn 2020-2025. Tại khu vực Ninh Bình cũ, chỉ số mức độ nghiêm trọng khí hậu (Climate Change Severity Score) đã tăng lên 48-52/100, xếp vào nhóm biến động cao; nhiệt độ trung bình năm tăng khoảng 0,8-1,0°C trong 50 năm qua và dự báo tiếp tục tăng 1,3-1,7°C vào năm 2050. Tại Hà Nam, nhiệt độ khu vực trung tâm tỉnh đã tăng tới 1,09°C chỉ trong giai đoạn 2010-2025 – một tốc độ được đánh giá là "tiến khá nhanh" so với lộ trình dự báo trung hạn của quốc gia. Còn tại Nam Định, với ba huyện ven biển và đường bờ biển dài hơn 70km, tỉnh này bình quân mỗi năm hứng chịu 4-6 cơn bão hoặc áp thấp nhiệt đới, và đã trải qua khoảng 30 trận bão lớn kể từ thập niên 1990 đến nay.
Trong khi các cấp chính quyền địa phương đã ban hành khá đầy đủ các kế hoạch, đề án ứng phó BĐKH – từ Quyết định 1655/QĐ-UBND về kế hoạch hành động ứng phó BĐKH đến năm 2030 của tỉnh Nam Định, cho đến các đề án bảo vệ rừng ven biển hay hướng dẫn tuyên truyền – nhóm nghiên cứu chỉ ra một khoảng trống đáng chú ý: hầu hết các văn bản này chưa thực sự lồng ghép công cụ tài chính vào chiến lược ứng phó BĐKH. Trong khi đó, Chiến lược tài chính toàn diện quốc gia đến năm 2025, định hướng đến năm 2030 (theo Quyết định 149/QĐ-TTg của Thủ tướng Chính phủ) đặt mục tiêu để mọi người dân và doanh nghiệp – đặc biệt là nhóm yếu thế, doanh nghiệp nhỏ và siêu nhỏ – được tiếp cận thuận tiện với các sản phẩm, dịch vụ tài chính. Việc kết nối hai mảng chính sách này – tài chính toàn diện và thích ứng BĐKH – chính là "khoảng trống lý luận và thực tiễn" mà đề tài đặt mục tiêu giải quyết, với phạm vi khảo sát tập trung vào ba huyện ven biển chịu tác động trực tiếp và mạnh nhất của BĐKH tại Nam Định cũ: Giao Thủy, Hải Hậu và Nghĩa Hưng.
Kết quả khảo sát các hộ gia đình sinh sống tại ba huyện ven biển cho một bức tranh nhiều mảng màu tương phản. Phần lớn hộ gia đình đã bước đầu tiếp cận được dịch vụ tài chính cơ bản, đặc biệt là tín dụng ngân hàng, nhưng những công cụ tài chính chuyên biệt cho mục tiêu thích ứng khí hậu – như bảo hiểm nông nghiệp, tiết kiệm dài hạn, tín dụng vi mô hay thanh toán số – vẫn còn rất hạn chế. Tỷ lệ tham gia bảo hiểm nông nghiệp đặc biệt thấp, phản ánh sự phụ thuộc lớn vào nguồn vốn tự có khi thiên tai xảy ra, thay vì có một mạng lưới an toàn tài chính chính thức để dựa vào.
Đáng chú ý, kết quả phân tích định lượng cho thấy mối quan hệ giữa tài chính toàn diện và khả năng thích ứng BĐKH ở cấp hộ gia đình không đơn giản là quan hệ tuyến tính "càng nhiều hỗ trợ tài chính thì càng thích ứng tốt". Cụ thể, chỉ số tiếp cận dịch vụ tài chính có tác động tích cực, có ý nghĩa thống kê đến hiểu biết và kinh nghiệm ứng phó của hộ gia đình, nhưng lại có tác động ngược chiều đến việc thực sự triển khai các biện pháp thích ứng cụ thể; trong khi đó, chỉ số hỗ trợ tài chính từ nhà nước và các tổ chức không cho thấy tác động tích cực rõ ràng, thậm chí mang hệ số âm đối với mức độ hiểu biết, kinh nghiệm ứng phó của hộ. Ngược lại, chỉ số tiếp cận thông tin qua các phương tiện truyền thông lại thúc đẩy hộ gia đình thực hiện biện pháp thích ứng nhiều hơn, dù không làm tăng mức độ hiểu biết hay sự sẵn sàng của họ. Phát hiện này cho thấy điểm nghẽn thực sự của hộ gia đình ven biển không chỉ nằm ở việc "có tiếp cận được dịch vụ tài chính hay không", mà quan trọng hơn là khả năng chuyển hóa sự tiếp cận và hỗ trợ đó thành hành động thích ứng đúng nhu cầu, đúng thời điểm.
Đối với khối doanh nghiệp, khảo sát 90 doanh nghiệp nhỏ và siêu nhỏ hoạt động trong các lĩnh vực chịu ảnh hưởng trực tiếp của BĐKH (nuôi trồng, kinh doanh thủy hải sản, dịch vụ du lịch biển...) tại ba huyện Giao Thủy, Hải Hậu, Nghĩa Hưng trong khoảng thời gian tháng 4-5/2025 cho thấy một xu hướng khá rõ ràng và tích cực hơn so với nhóm hộ gia đình: doanh nghiệp càng tiếp cận đa dạng các dịch vụ tài chính – từ tín dụng ngân hàng, bảo hiểm đến sự hỗ trợ của các cơ quan quản lý nhà nước – thì mức độ sẵn sàng đầu tư cho các giải pháp thích ứng xanh càng cao, đồng thời nhận thức về rủi ro khí hậu cũng được cải thiện rõ rệt.
Tuy vậy, các doanh nghiệp nhỏ và siêu nhỏ vẫn đang phải đối mặt với những rào cản mang tính đặc thù: thiếu vốn, thiếu công nghệ, và đặc biệt là thiếu các chính sách hỗ trợ được thiết kế riêng cho quy mô của họ. Trong bối cảnh doanh nghiệp nhỏ và vừa chiếm hơn 95% tổng số doanh nghiệp đang hoạt động tại khu vực, các sản phẩm tín dụng và bảo hiểm hiện có phần lớn vẫn được thiết kế theo hướng đại trà, chưa thực sự phù hợp với đặc thù rủi ro khí hậu mà nhóm doanh nghiệp ven biển – gắn với nuôi trồng thủy sản, du lịch sinh thái – phải đối mặt hàng năm.
Trên cơ sở các phát hiện thực chứng đó, nhóm nghiên cứu đã đề xuất một khung giải pháp gồm hai mô hình lý thuyết riêng biệt, phù hợp với đặc điểm của từng nhóm đối tượng. Với hộ gia đình, mô hình "Vòng tròn thích ứng tài chính" được xây dựng nhằm kết nối chặt chẽ giữa tiếp cận dịch vụ tài chính, tiếp cận thông tin và hành động thích ứng cụ thể, thay vì chỉ dừng ở việc mở rộng độ phủ tín dụng như cách tiếp cận truyền thống. Với khối doanh nghiệp, mô hình "Tam giác tài chính toàn diện xanh" đặt trọng tâm vào ba trụ cột: tiếp cận vốn, tiếp cận công nghệ và tiếp cận chính sách hỗ trợ chuyên biệt, nhằm thúc đẩy quá trình chuyển đổi xanh song song với nâng cao năng lực chống chịu trước rủi ro khí hậu.
Đề tài cũng đưa ra các khuyến nghị chính sách cụ thể theo hai nhóm đối tượng, trong đó nhấn mạnh vai trò phối hợp của nhiều cơ quan quản lý nhà nước như UBND tỉnh, Ngân hàng Nhà nước khu vực, Sở Tài chính, Sở Nông nghiệp và Môi trường, cơ quan Thuế – nhằm đơn giản hóa thủ tục tiếp cận vốn, đa dạng hóa sản phẩm tài chính xanh, thúc đẩy tài chính số, mở rộng bảo hiểm rủi ro thiên tai và nâng cao giáo dục tài chính cho cả hộ gia đình lẫn doanh nghiệp. Đặc biệt, nghiên cứu còn dành một phần riêng để đánh giá khả năng nhân rộng mô hình sang địa bàn tỉnh Ninh Bình sau khi sáp nhập ba tỉnh, dựa trên phân tích tương đồng và khác biệt về điều kiện tự nhiên, kinh tế - xã hội giữa các khu vực trong tỉnh mới, qua đó đề xuất lộ trình và điều kiện nền cần thiết để triển khai trên phạm vi rộng hơn trong giai đoạn 2026-2030.
Nghiên cứu khẳng định mối quan hệ biện chứng giữa tài chính toàn diện và năng lực thích ứng với BĐKH: trong bối cảnh thời tiết cực đoan ngày càng phức tạp, tài chính toàn diện không chỉ là công cụ giảm thiểu tổn thương kinh tế tức thời, mà còn là yếu tố quyết định năng lực đầu tư dài hạn cho các giải pháp thích ứng bền vững, thông qua việc tiếp cận đa dạng từ tín dụng xanh, bảo hiểm rủi ro thiên tai đến các phương thức thanh toán số. Tuy nhiên, kết quả khảo sát thực tế tại Nam Định (cũ) cũng cho thấy rõ khoảng trống hiện hữu giữa việc "có thể tiếp cận" và "khai thác hiệu quả" các dịch vụ tài chính, đặc biệt là ở nhóm hộ gia đình và doanh nghiệp nhỏ, siêu nhỏ tại khu vực ven biển – nơi chịu tổn thương lớn nhất từ bão lũ, xâm nhập mặn và các hiện tượng thời tiết cực đoan khác.
Từ đó, nhóm nghiên cứu khẳng định thúc đẩy tài chính toàn diện gắn với thích ứng BĐKH là một lộ trình tất yếu để địa phương hiện thực hóa các mục tiêu phát triển kinh tế - xã hội bền vững, đồng thời kỳ vọng hai mô hình đề xuất cùng hệ thống khuyến nghị chính sách sẽ trở thành tài liệu tham khảo hữu ích cho các nhà hoạch định chính sách trong xây dựng chương trình hành động cụ thể, góp phần nâng cao năng lực chống chịu và sự thịnh vượng cho cộng đồng dân cư và doanh nghiệp trước những thách thức khí hậu trong tương lai.
Đề tài "Nghiên cứu, đề xuất giải pháp để thúc đẩy tài chính toàn diện nhằm thích ứng với BĐKH trên địa bàn tỉnh Nam Định" được thực hiện dưới sự quản lý của Sở Khoa học và Công nghệ, Ủy ban nhân dân tỉnh Ninh Bình, do Học viện Ngân hàng là cơ quan chủ trì thực hiện, phối hợp cùng Cục Thuế tỉnh Nam Định. Chủ nhiệm đề tài là PGS.TS. Nguyễn Bích Ngân; Thư ký đề tài là PGS.TS. Đoàn Ngọc Thắng. Tham gia nhóm nghiên cứu còn có các thành viên: PGS.TS. Lê Hải Trung, PGS.TS. Trương Thị Thùy Dương, TS. Trần Thị Thu Hường, TS. Lê Hà Trang, TS. Nguyễn Bích Ngọc, TS. Lương Văn Đạt, TS. Nguyễn Thị Tuyết Lan (Học viện Ngân hàng), cùng ThS. Ninh Thị Thanh Tâm và CN. Nguyễn Xuân Tuyến (Cục Thuế tỉnh Ninh Bình).
Có thể tìm đọc toàn văn Báo cáo kết quả nghiên cứu tại Trung tâm Công nghệ thông tin và truyền thông Hải Phòng./.
- Giữ hồn nếp Ngự Sa Huỳnh, nếp Cút: Cuộc "hồi sinh" hai giống lúa đặc sản Quảng Ngãi (21/09/2026)
- Semi-Biofloc: Lời giải cho bài toán nuôi tôm thẻ chân trắng bền vững ở Bình Định (18/09/2026)
- Chủ động nguồn giống cá mú đen chấm nâu: Hướng đi mới cho nghề nuôi biển Bình Định (14/09/2026)
- Gỡ nút thắt hiếm muộn ở miền Trung: Bệnh viện Đa khoa tỉnh Bình Định làm chủ kỹ thuật... (11/09/2026)
- Nghiên cứu ứng dụng kỹ thuật xạ hình tưới máu cơ tim trong chẩn đoán và định hướng... (09/09/2026)